使用場景
USDT 活期理財怎麼看:收益來源、APR、贖回與風險
看到年化數字先別急著投入。本文用幣安 Simple Earn 活期產品說明利息從哪來、APR 怎麼變、何時可能延遲贖回。
活期理財不是把錢「放著就多出來」。以幣安 Simple Earn 為例,平台會把部分資產提供給借貸等業務使用,再把收益以規則分配給申購者。你承擔的是穩定幣、平台、借款需求與贖回流動性等多層風險。
目錄
頁面上的 APR 怎麼讀
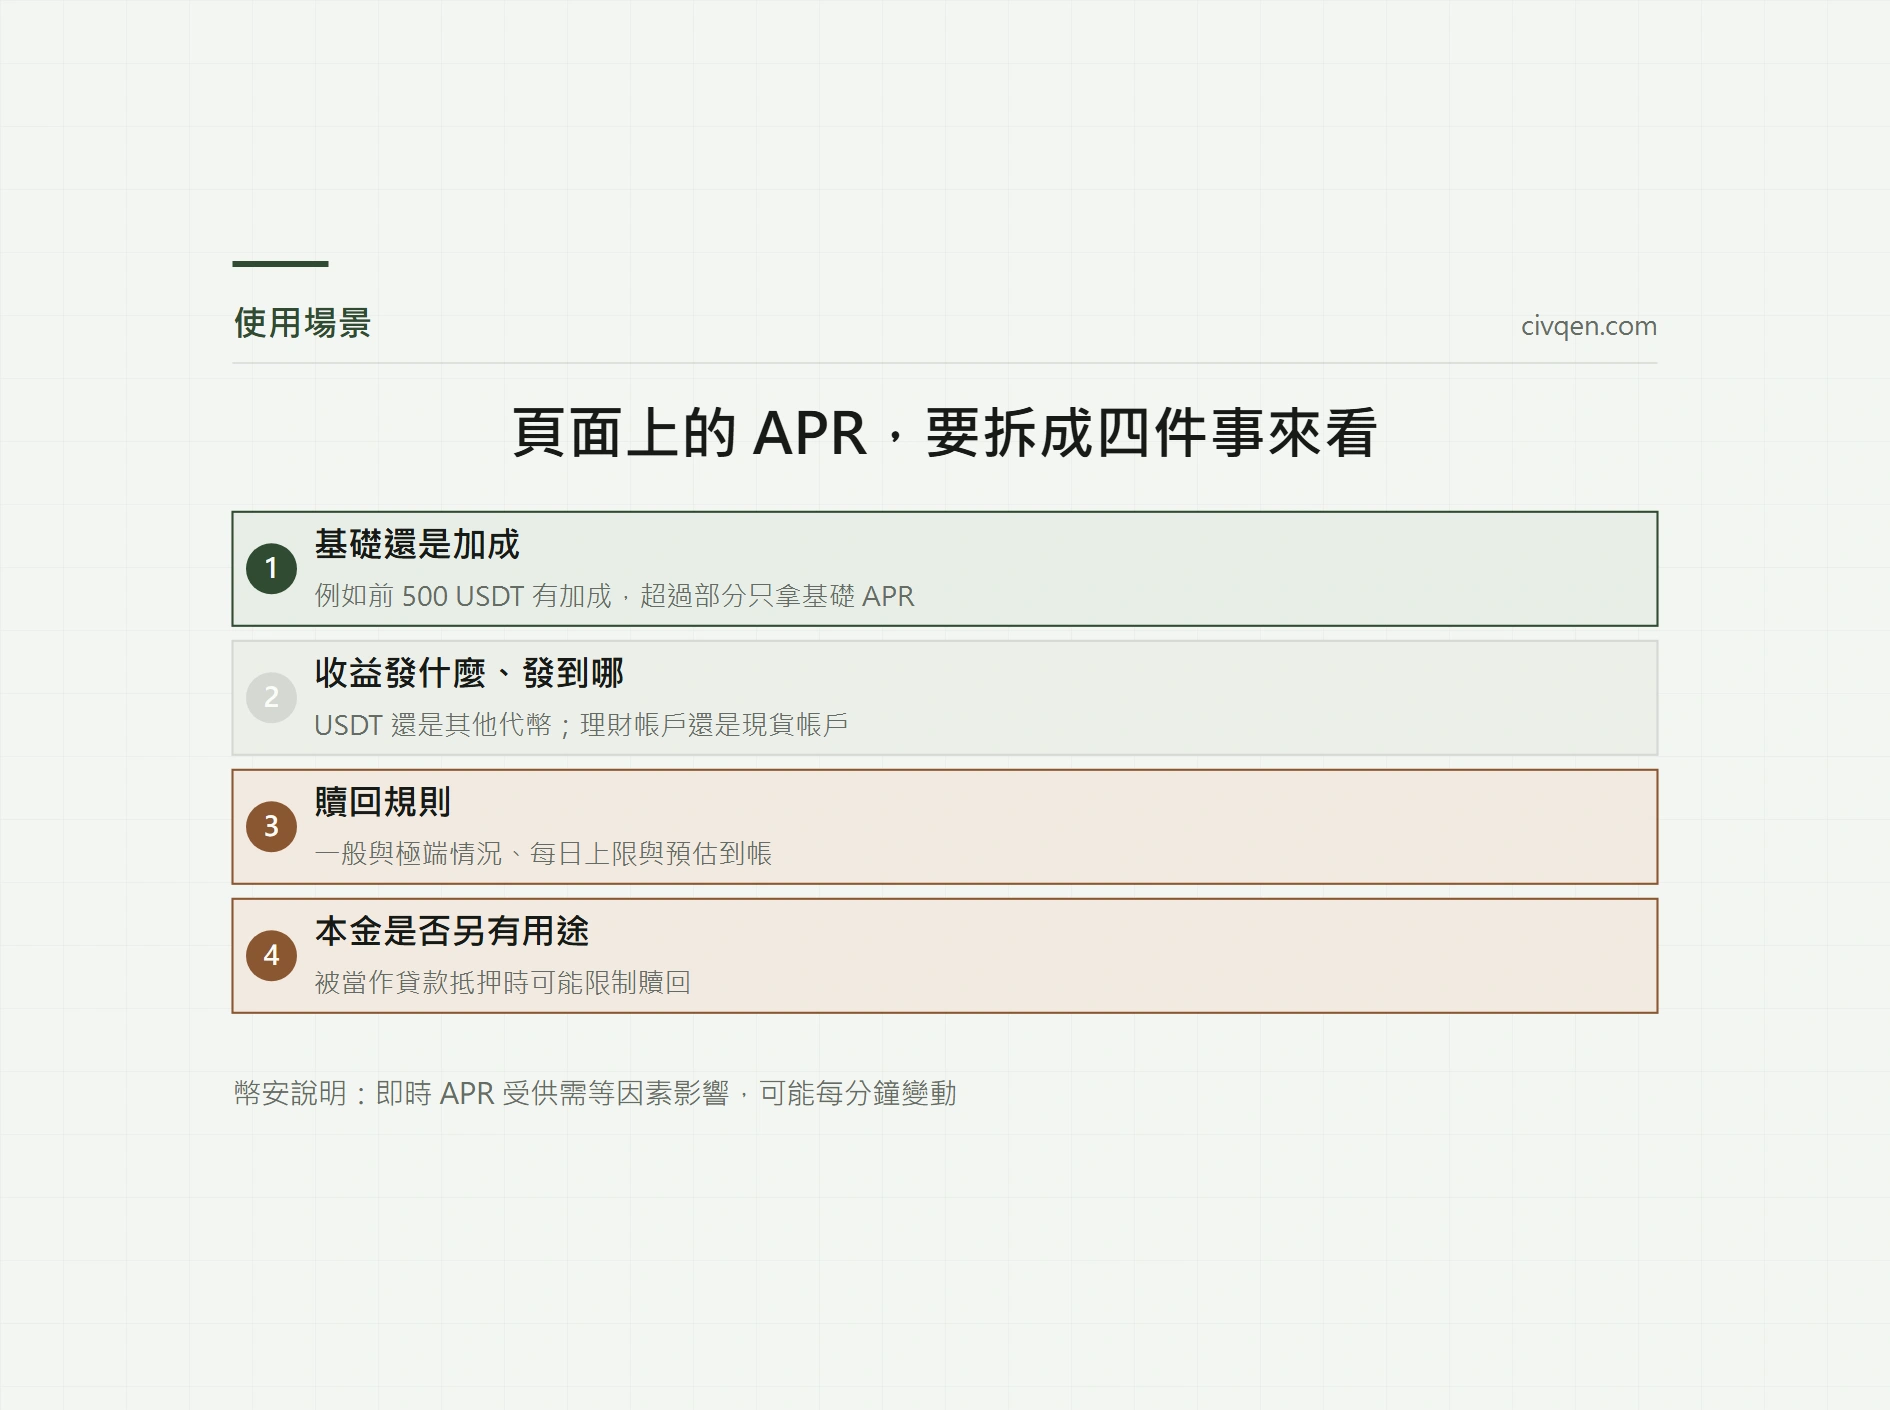
APR 是按目前規則換算的年化報酬率,不是未來一年保證。幣安活期產品官方說明指出,即時 APR 會受供需等因素影響,可能每分鐘變動;分層加成 APR 則可能只適用某個額度,且可以每日調整。
例如頁面若顯示前 500 USDT 有加成、超過部分只拿基礎 APR,不能把加成率乘以全部本金。實際應查看申購確認頁的分層、預估收益、起息與發放時間。
收益從哪裡來
官方規則說明,活期池資產可為平台借貸、保證金等業務提供流動性,相關利息是收益來源之一。較高 APR 可能反映借款需求、較高資金使用率或短期推廣,不等於風險更低。幣安活期產品說明寫得更直接:APR 較高,通常代表池中被借出的比例相對總量較大。
幣安對 Simple Earn 的產品介紹也說明,APR 由平台酌情提供,並不代表平台業務的獲利,也不是法幣報酬預測。
申購前檢查六項
- 產品是活期、鎖定期,還是名稱相似的鏈上收益或雙幣產品。
- 基礎 APR 與加成 APR 各適用多少額度、何時開始計息。
- 收益以 USDT 還是其他代幣發放,發到理財帳戶或現貨帳戶。
- 一般與極端情況的贖回規則、每日上限和預估到帳。
- 是否開啟自動申購;開啟後哪些現貨餘額會自動轉入。
- 你的 USDT 是否正被用作貸款抵押或其他用途,這可能限制贖回。
小額申購與贖回測試
在 Earn → Simple Earn 搜尋 USDT,只選自己所在地可見的活期產品。輸入一個小額,讀完 Product Rules 和確認摘要後申購。接著到 Earn Wallet 核對本金與收益紀錄。
不用等很久就能做一次小額贖回:確認贖回按鈕位置、可贖額、預估時間,以及資產最後回到哪個帳戶。測試成功後再決定是否增加,不因短期加成倒數而跳過規則。
四層風險怎麼判斷
幣安的 Simple Earn 說明寫明兩件事:每日獎勵由幣安自有資金發放、依市場狀況評估決定;你存入的資產會被幣安內部其他業務使用,包括借給其他幣安用戶(槓桿、加密貨幣貸款)等營運需求,也可能用於鏈上質押。活期產品說明另提到,即使流動性池還有餘額,資產仍可能因當下供需而無法立即贖回。所以你承擔的是平台對你的履約能力,不是存款保險,也不是「隨時一定拿得回來」。
- 穩定幣風險:USDT 可能偏離 1 美元;以 USDT 計的本金增加,不代表本地法幣價值一定增加。
- 平台風險:資產由平台控制,可能受帳戶限制、營運或資安事件影響。
- 流動性風險:官方規則提示,大量同時贖回、極端波動或網路問題可能造成延遲。
- 操作風險:誤開自動申購、把資產設為抵押,或把活期與複雜結構型產品混淆。
若收益高到明顯偏離同類產品,先找收益來源與損失承擔規則。沒有看懂,不申購就是合格決策。
何時不該為利息多承擔風險
短期內要付房租、稅款或客戶退款的資金,不適合只因年化數字放進可能延遲贖回的產品。已經把大部分資產集中在同一平台的人,也應先處理集中風險,再追求額外收益。
第一次申購後,先找到贖回入口,讀清延遲條件,再把一筆小額轉回可用帳戶。需要用錢的日期,比今天顯示的年化數字更值得優先考慮。
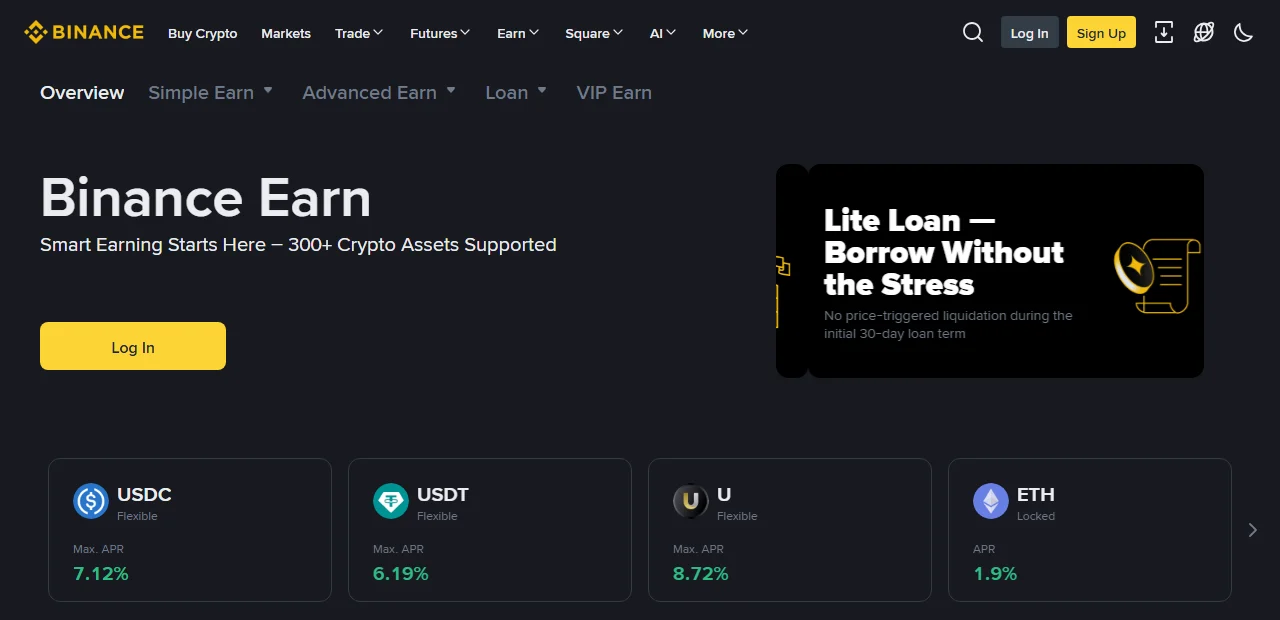
圖片說明:截圖來源,截取於 2026-09-13;畫面語言、產品和數字僅代表當時公開頁面,不能作為個人帳戶資格、費率或收益承諾。 文內其餘介面圖只用來對照欄位位置。
文中官方頁面最後查看:2026-09-13;Simple Earn 與活期產品說明為 2026-10-11 查看。費率、資格與平台規則會變動,操作前請再看一次當下的頁面。